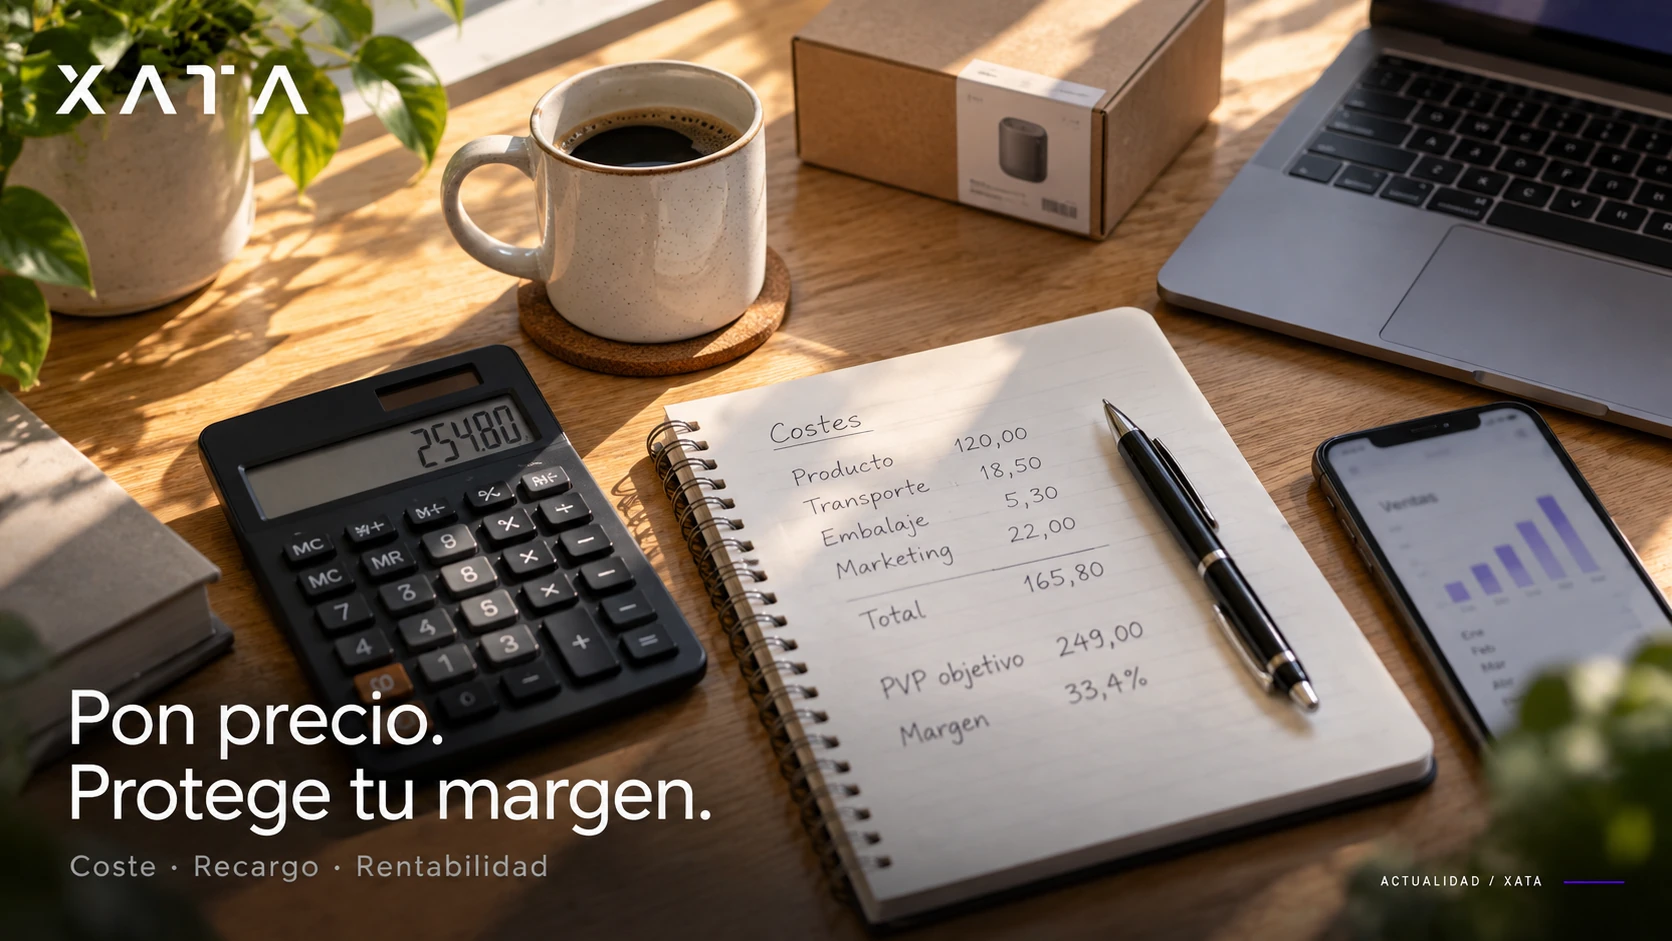
Compras un producto por 100 € y lo vendes por 120 €. Has añadido un 20 % al coste, pero el margen sobre la venta no es del 20 %. Esta diferencia puede parecer pequeña hasta que se repite en decenas de presupuestos.
Para poner precios en una tienda de informática, telefonía o equipamiento profesional, necesitas saber sobre qué importe se calcula el porcentaje. Las palabras margen y recargo se utilizan a veces como si significaran lo mismo, aunque sus cálculos son distintos.
Qué es el recargo sobre el coste
El recargo indica cuánto añades al coste de compra. Si el coste es de 100 € y aplicas un recargo del 20 %, el precio de venta será de 120 €. En estos ejemplos trabajamos con importes sin IVA y suponemos que el coste indicado ya incorpora los conceptos que hayas decidido imputar al producto.
Precio de venta = coste × (1 + recargo / 100).
Es un cálculo cómodo para preparar precios, pero el porcentaje obtenido describe el incremento respecto al coste. No describe qué parte del precio de venta representa la diferencia entre venta y coste.
Qué es el margen sobre la venta
El margen sobre venta relaciona esa diferencia con el precio al que vendes. Si compras por 100 € y vendes por 120 €, la diferencia es de 20 €. Al dividir 20 entre 120, el resultado es aproximadamente un 16,67 %.
Margen sobre venta = (precio de venta − coste) / precio de venta × 100.
Para conseguir un margen sobre venta del 20 % con un coste de 100 €, el precio debe ser de 125 €. La diferencia será de 25 €, que representa el 20 % de esos 125 €.
Precio de venta para un margen objetivo = coste / (1 − margen / 100). Esta fórmula requiere un margen inferior al 100 %.
Primero define qué entra en el coste
El cálculo pierde utilidad si partes de una cifra incompleta. Según cómo organices tu negocio, puede ser necesario imputar transporte de compra, manipulación u otros costes directamente relacionados. Si un envío contiene varios productos, decide un criterio de reparto coherente y mantenlo en tus comparaciones.
También conviene distinguir el margen de producto del beneficio final del negocio. La diferencia entre compra y venta todavía tiene que contribuir a cubrir alquiler, personal, herramientas y otros gastos. No equivale automáticamente a dinero disponible.
No olvides el trabajo que acompaña al producto
Un portátil puede venderse con instalación, puesta en marcha, migración de datos o asistencia. Si prestas esos servicios, valora su coste y preséntalos con claridad. Ajustar todo dentro del precio del equipo puede ocultar cuánto tiempo estás dedicando realmente.
Antes de enviar un presupuesto, revisa también descuentos, cantidad, portes y conceptos aplicables. Un descuento sobre el precio final puede reducir el margen más de lo que parece cuando solo miras el porcentaje de rebaja.
Qué comprobar en una herramienta de presupuestos
Confirma si el campo de porcentaje aplica un recargo sobre coste o calcula un margen sobre venta. Puedes comprobarlo con el ejemplo de 100 €: un resultado de 120 € corresponde a un recargo del 20 %; uno de 125 €, a un margen sobre venta del 20 %.
En XATA, revisa el cálculo mostrado y el coste estimado antes de cerrar tu oferta. El criterio comercial sigue siendo tuyo: una herramienta ayuda a calcular, pero no decide qué rentabilidad necesita tu negocio.
Para completar la revisión, lee cómo comparar el coste real entre mayoristas y cómo organizar un presupuesto con varios proveedores.
Da el siguiente paso
Busca una vez. Compara todos tus mayoristas.
Oferta de lanzamiento: 29 €/mes + IVA hasta el 31 de diciembre de 2026 con el código LANZAMIENTO29. Después, 90 €/mes + IVA. Sin permanencia.
Probar XATA por 29 €/mes